
El mercado mundial de carnes se encamina hacia un 2027 marcado por una mayor competencia entre exportadores, restricciones comerciales y problemas sanitarios. Para Argentina, el escenario combina una perspectiva de crecimiento de la producción vacuna con menores exportaciones de pollo y una actividad agroindustrial que muestra señales dispares. Ese es el panorama que surge del informe "Livestock and Poultry: World Markets and Trade", publicado en octubre de 2026 por el Departamento de Agricultura de Estados Unidos (USDA), y de los indicadores locales analizados.
Carnes en 2027: más competencia global y desafíos para la agroindustria argentina
El mercado mundial de carnes se encamina hacia un 2027 marcado por una mayor competencia entre exportadores, restricciones comerciales y problemas sanitarios. Para la actividad agroindustrial argentina el escenario muestra señales dispares.
-
¿La carne está cara o barata en Argentina? Cuánto cuesta el kilo frente a Brasil, Uruguay y EEUU
-
La familia Brito compró otro megacampo en Salta por u$s22,8 millones y amplía su negocio ganadero
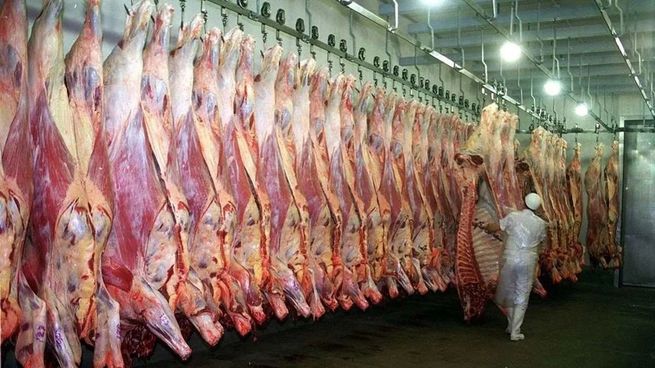
Para Argentina, el USDA proyecta un aumento del 3% en la producción de carne vacuna en 2027, hasta los 3,1 millones de toneladas.
Las proyecciones del USDA anticipan trayectorias diferentes para las tres principales carnes. La política comercial, las enfermedades y los cambios en los inventarios definirán tanto la oferta como las compras de los grandes mercados.


En carne de cerdo, el informe describe un mercado con excedentes y precios bajo presión. El brote de peste porcina africana registrado en España en noviembre de 2025 reconfiguró el comercio. Aunque el país aumentó su producción y sus ventas a la Unión Europea y Asia bajo esquemas de regionalización sanitaria, esa oferta presionó a la baja los precios internacionales, reflejados en el índice de la FAO. China redujo su inventario de cerdas, pero la faena creció más de lo esperado y generó excedentes internos. Sus importaciones cayeron casi un 30% interanual a agosto de 2026 y se proyecta otra baja del 2% en 2027. A esto se suman los elevados stocks de Japón, Corea y Filipinas, que aprovecharon los precios bajos durante la primera mitad de 2026. Esas existencias frenarían sus compras y profundizarían la competencia entre exportadores como Estados Unidos, la Unión Europea y Brasil.
Para la carne vacuna, las restricciones comerciales ocupan un lugar central. Según el informe, China implementó una cuota arancelaria (TRQ) para el período 2026-2028. Brasil dispone de 1,12 millones de toneladas en 2027, por debajo de su promedio histórico de 1,66 millones. A su vez, la Unión Europea prohibió el ingreso de carne vacuna brasileña desde septiembre de 2026. La pérdida de su mercado de mayor valor unitario obliga a Brasil a redirigir esos volúmenes hacia destinos menos rentables, como el Reino Unido, Asia y Medio Oriente. En América del Norte, las restricciones fronterizas entre Estados Unidos y México por el gusano barrenador aumentaron la faena mexicana y reducirían sus importaciones en 2027. Estados Unidos también recortaría sus importaciones y exportaciones debido al menor inventario de ganado. El panorama anticipa otro año condicionado por cupos, prohibiciones y obstáculos comerciales.
La carne de pollo presenta una perspectiva de expansión: la producción mundial crecería un 2% en 2027, hasta alcanzar 114,9 millones de toneladas. China sería el principal motor, con un aumento del 6%, hasta los 19 millones de toneladas, impulsado por mejoras genéticas, precios estables de los granos y nuevas inversiones. El informe también señala que la Unión Europea excluyó a Brasil por incumplimientos de las normas sobre antimicrobianos. Esa restricción limitaría el crecimiento de las exportaciones brasileñas al 1%, hasta los 5,5 millones de toneladas, y favorecería a competidores como Tailandia, China, Ucrania y el Reino Unido.
Argentina: más producción vacuna y menores exportaciones de pollo
Para Argentina, el USDA proyecta un aumento del 3% en la producción de carne vacuna en 2027, hasta los 3,1 millones de toneladas. La mejora respondería a un incremento marginal de la faena y a mayores pesos de las canales, favorecidos por una buena oferta de alimento. Las exportaciones se mantendrían relativamente estables, cerca de las 800.000 toneladas: por encima de las 773.000 de 2025, pero por debajo de las 820.000 estimadas para 2026. Una oportunidad depende del mercado estadounidense. Según el informe, Estados Unidos amplió temporalmente en 2026 los cupos libres de aranceles para carne magra, incluida la argentina, una medida que el texto caracteriza como un esquema de “carne para todos”. Sin embargo, la proyección no da por hecha su continuidad en 2027. Las elecciones del 3 de noviembre de 2026 añaden incertidumbre a ese escenario. Si el beneficio no se renueva, Argentina perdería un incentivo para colocar cortes en un mercado que, de todos modos, reduciría sus importaciones un 3%.
En pollo, la producción argentina registraría un avance leve, de 2,57 millones de toneladas en 2026 a 2,59 millones en 2027. Las exportaciones, en cambio, caerían de 153.000 a 120.000 toneladas. La perspectiva se inscribe en un mercado mundial en el que China y Brasil mantienen una posición dominante en la oferta.
El consumo interno de pollo se mantendría alrededor de los 2,5 millones de toneladas, lo que confirma la orientación de la producción hacia el mercado local. En carne de cerdo, Argentina no figura en las tablas principales de producción, consumo, importaciones o exportaciones del informe. El análisis se concentra en China, la Unión Europea, Brasil, Estados Unidos, Vietnam y Rusia. Esa ausencia refleja el menor peso del país entre los actores del comercio mundial de esta proteína considerados por el USDA.

La agroindustria local, entre caídas productivas y contrastes en el empleo
Las perspectivas internacionales contrastan con los resultados recientes de la agroindustria argentina. Publicamos el tablero de actividad agroindustrial del CIED-UNLa que nos dio un panorama más preciso sobre lo que pasa en el campo tras las medidas de política económica que adopto el gobierno. En agosto de 2026, la producción de carne vacuna cayó un 8,1% interanual y la aviar, un 8,4%. En los primeros ocho meses, las bajas acumuladas frente al mismo período de 2025 fueron del 6,1% y del 5,8%, respectivamente. También retrocedió el rubro de azúcar, productos de confitería y chocolate, con caídas del 4,3% interanual y del 5,3% acumulado. El vino registró una contracción del 12,9% en agosto y del 3% en el acumulado.
Los productos textiles tampoco mostraron recuperación: retrocedieron un 7,9% interanual y un 14,2% en el acumulado frente a 2025. La maquinaria agropecuaria presentó el deterioro más pronunciado entre los rubros mencionados, con una caída del 37,9% en agosto y del 31,2% en los primeros ocho meses de 2026.
El cuadro general también mostró señales de desaceleración. En agosto, el Estimador Mensual de Actividad Económica (EMAE) cayó un 1,7% y el Índice de Producción Industrial (IPI) manufacturero, un 3,2%. En el acumulado, el EMAE aumentó un 1,2%, mientras que la industria retrocedió un 2,7%. Dentro del EMAE, agricultura, ganadería, caza y silvicultura registró una baja interanual del 1%, aunque conservó un crecimiento del 9,6% en los primeros ocho meses. Ese avance superó el 4,4% de 2025, pero quedó por debajo del 36,4% de 2024.
No todos los rubros tuvieron resultados negativos. En agosto crecieron fiambres y embutidos; preparación de frutas, hortalizas y legumbres; molienda de oleaginosas; productos lácteos; molienda de cereales; galletitas, productos de panadería y pastas; yerba mate, té y café; y gaseosas, aguas, sodas, cervezas y jugos. Sin embargo, solo cuatro grupos mantuvieron un resultado positivo en el acumulado: preparación de frutas, hortalizas y legumbres, molienda de oleaginosas, productos lácteos, y yerba mate, té y café.
El empleo registrado mostró otro contraste. En actividades agropecuarias y pesca, se sumaron unos 1.800 puestos entre julio de 2025 y julio de 2026. Frente a diciembre de 2023, el aumento fue de 7.700 empleos. En alimentos y tabaco ocurrió lo contrario: se perdieron 2.500 puestos en la comparación interanual y 700 respecto de diciembre de 2023.
La distribución regional del empleo asalariado registrado también revela pérdidas. Centro y Buenos Aires concentró la mayor reducción, con unos 183.200 puestos, sobre un total de 258.000 en el conjunto de las regiones. Le siguieron el NEA, con 25.900 empleos menos, y el NOA, con 22.900.
El balance plantea una pregunta central para la agroindustria: cómo se trasladan los resultados de los precios internacionales y las divisas generadas por el campo a la actividad económica interna y al empleo. Las oportunidades externas, por sí solas, no alcanzan para describir la situación del sector. El saldo comercial arroja un acumulado de más de 52.060 millones de dólares que fueron al Banco Central y su contracara son el rojo por compra y venta de dólares, que todos lo meses adquirió entre 1 a 1.5 millones de personas -físicas y jurídicas-, por 48.802 millones de dólares, sumado a los dólares que se llevaron las multinacionales por 4.429 millones de dólares por giro de utilidades y dividendos y la fuga de capitales de los no residentes por 1.881 millones de dólares, apenas compensando por el ingreso de inversiones especulativas, por 4.064 millones de dólares. El rojo total del periodo 2024-2026 de Milei-Caputo fue de 51.048 millones de dólares. Se gastaron todos los dólares del campo, un viento de cola, crisis social y precariedad laboral ¿Por eso querían esperar 100 años para analizar este periodo?
(*) Economista UBA. Investigador IDEPI-UNPAZ, CIED-UNLa.
- Temas
- Carne
- Agroindustria
- USDA